Geen producten in de winkelwagen.





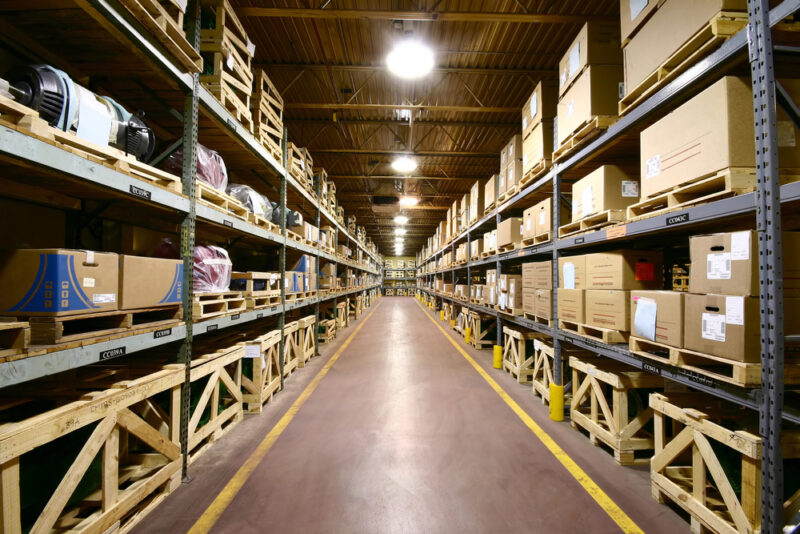
Voor ondernemers kan het kopen van een opslag- of bedrijfsunit financieel aantrekkelijker zijn dan huren. De rekensom is simpel: huur is geld dat elke maand verdwijnt, terwijl je met de aflossing op een eigen unit vermogen opbouwt. Ook beleggers hebben de kleinschalige bedrijfsunit inmiddels gevonden als verhuurobject.
Huur verdwijnt, aflossing blijft van jou
Wie huurt, betaalt mee aan het vermogen van de verhuurder. Huurcontracten kennen bovendien vaak een jaarlijkse indexatie, waardoor de huur meestijgt met de inflatie zonder dat je er iets voor terugkrijgt. Na tien jaar huren heb je niets in handen, ook al heb je in die periode een fors bedrag aan huisvesting uitgegeven.
Bij een koop ligt dat anders. Een deel van je maandlasten gaat naar aflossing, en die aflossing bouwt vermogen op dat bij verkoop weer kan vrijkomen. Voor veel mkb’ers is opslagruimte kopen daardoor een serieuze afweging geworden, zeker nu kleinschalige units in opkomst zijn die qua formaat en prijs passen bij een eenmanszaak of klein bedrijf.
Ook voor beleggers een interessant segment
Niet alleen gebruikers kopen bedrijfsunits. Particuliere en zakelijke beleggers zien ze als verhuurobject, omdat de vraag naar kleinschalige bedrijfsruimte onder ondernemers aanhoudt. Een unit verhuur je aan bijvoorbeeld een webshop die opslag nodig heeft of een klusbedrijf dat materieel wil stallen.
Zoals bij elke vastgoedbelegging horen daar risico’s bij. Leegstand betekent dat je lasten doorlopen zonder huurinkomsten, en onderhoud komt voor rekening van de eigenaar. Wie die risico’s meeneemt in de rekensom, kan zich een realistisch beeld vormen van het verwachte rendement in plaats van alleen naar de huurprijs te kijken.
Bij casco oplevering bepaal je zelf hoe je unit eruitziet
Nieuwbouwunits worden meestal casco opgeleverd. Dat betekent dat je een lege, wind- en waterdichte ruimte koopt die je zelf inricht. Ontwikkelaars van bedrijfsunits, zoals Unity Units, kiezen bewust voor deze aanpak, omdat de koper zo zelf de indeling en afwerking bepaalt.
Dat heeft een praktisch voordeel. Je betaalt niet voor een afwerking die je toch niet gebruikt. Een ondernemer die alleen opslag nodig heeft, houdt het simpel; wie er een werkplaats of kantoor van maakt, investeert in isolatie of een verdiepingsvloer. Zo sluit de ruimte aan op je bedrijf in plaats van andersom.
De locatie bepaalt de waarde, nu en later
Bij bedrijfsvastgoed bepaalt de locatie, net als bij woningen, voor een groot deel de waardeontwikkeling. Units op goed bereikbare bedrijventerreinen nabij grote steden houden hun waarde doorgaans beter, omdat de vraag er structureel hoger ligt.
De Zaanstreek is daar een goed voorbeeld van. Zaandam ligt direct boven Amsterdam, maar de prijzen voor bedrijfsruimte liggen er merkbaar lager dan in de hoofdstad zelf. Wie online zoekt op bedrijfspand zaandam, komt dan ook veel kleinschalige nieuwbouwunits tegen voor ondernemers die wel de nabijheid van Amsterdam willen, maar niet het bijbehorende prijskaartje.
Zo maak je de aankoop financieel haalbaar
Een bedrijfsunit kopen vraagt niet per se om een grote zak eigen geld. Bedrijfsonroerend goed kun je financieren met een zakelijke hypotheek, waarbij je afhankelijk van je situatie een flink deel van de aankoopprijs kunt lenen. Sommige ontwikkelaars werken samen met financieel adviseurs die de mogelijkheden per koper doorrekenen.
Wil je weten of kopen voor jou uitkan, zet dan twee bedragen naast elkaar: wat je de komende vijf jaar aan huur kwijt zou zijn, en wat de maandlasten van een koop in diezelfde periode zijn. Vergeet daarbij de bijkomende kosten niet, zoals overdrachtsbelasting en onderhoud. Komt kopen er gunstig uit, dan is een gesprek met een financieel adviseur de logische volgende stap. Die rekent door wat er binnen jouw cijfers haalbaar is.
Plaats een reactie